Mutuelle santé enfant : contrat parental ou couverture séparée, le choix se joue sur les garanties
Publié par : Élise-Raphaëlle Cazalet — Rédactrice spécialisée en santé
Rattacher son enfant à sa mutuelle est souvent la solution la plus simple, mais pas toujours la plus adaptée. Un contrat distinct peut être pertinent si la couverture familiale rembourse mal les soins nécessaires ou si la mutuelle d’entreprise ne couvre pas les enfants. Pour choisir, comparez les garanties réellement utiles, le coût supplémentaire et les conditions de prise en charge, plutôt que le seul montant de la cotisation.
Partir des soins de l’enfant, pas du nom de la formule
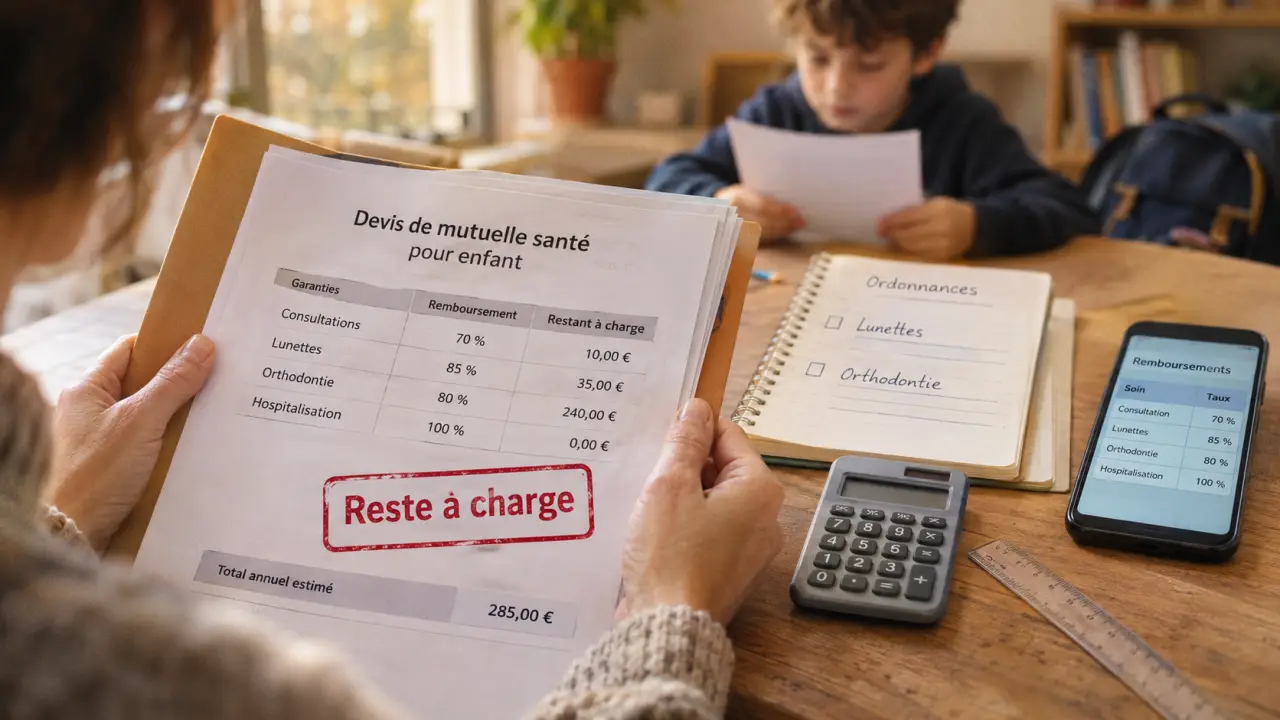
Une mutuelle santé enfant complète les remboursements de l’Assurance maladie obligatoire, dans les limites prévues au contrat. Elle ne rembourse donc pas automatiquement toutes les dépenses. Avant de demander un devis, faites le point sur les consultations habituelles, les traitements en cours et les soins déjà envisagés.
Du bébé à l’enfant scolarisé : des priorités qui évoluent
Pour un bébé, les consultations pédiatriques, les examens et la vaccination occupent une place importante. Si le pédiatre pratique des dépassements d’honoraires, leur couverture mérite une attention particulière. Certains vaccins recommandés peuvent également occasionner une dépense non remboursée par l’Assurance maladie : vérifiez alors si un forfait complémentaire existe.
MMA distingue la période allant jusqu’à 3 ans, puis celle de 3 à 9 ans environ pour illustrer l’évolution des besoins. Ces repères ne constituent pas des frontières médicales : un enfant scolarisé peut avoir besoin de lunettes, d’orthoptie ou d’orthophonie, tandis qu’un autre aura surtout des consultations ponctuelles. La couverture doit suivre sa situation réelle.
À l’adolescence, anticiper sans surassurer
Les lunettes, les lentilles et l’appareillage dentaire deviennent des postes à examiner lorsque ces besoins apparaissent. Un avis d’orthodontiste ou une prescription permet de comparer les contrats sur une dépense concrète. À l’inverse, renforcer tous les forfaits « au cas où » peut augmenter la cotisation sans bénéfice immédiat. Gardez aussi une attention à l’hospitalisation, quel que soit l’âge.
Lire les garanties là où le reste à charge se forme
Deux contrats affichant des intitulés proches peuvent laisser des dépenses différentes à votre charge. Le bon réflexe consiste à demander un remboursement estimatif à partir d’un devis ou d’un tarif réellement pratiqué, notamment pour les soins coûteux.
Consultations et hospitalisation : regarder au-delà du remboursement de base
Les médecins de secteur 2 peuvent pratiquer des dépassements d’honoraires. Leur prise en charge peut être partielle ou totale selon la formule et ses limites. Ne confondez pas un pourcentage appliqué à une base de remboursement avec un pourcentage de la facture : demandez à l’organisme de préciser ce que son niveau de garantie représente en euros pour votre consultation habituelle.
À l’hôpital, distinguez les frais médicaux des prestations de confort. La chambre individuelle et les frais permettant à un parent d’accompagner son enfant peuvent faire l’objet de garanties spécifiques, comme le mentionne Groupama. Vérifiez les montants, les durées couvertes et les établissements concernés : une ligne « hospitalisation » ne suffit pas à confirmer leur remboursement.
Optique, orthodontie et forfaits : vérifier chaque condition
- Lunettes et lentilles : examinez les équipements couverts, les plafonds et les conditions de renouvellement. Ne présumez pas qu’une casse ouvre automatiquement droit à une nouvelle prise en charge.
- Orthodontie : faites préciser les remboursements selon que le traitement bénéficie ou non d’une prise en charge par l’Assurance maladie, ainsi que les limites applicables.
- Orthophonie et orthoptie : vérifiez la couverture correspondant aux actes prescrits et aux conditions de remboursement.
- Vaccins et ostéopathie : contrôlez l’existence d’un forfait, les actes admissibles et les justificatifs demandés. Ces garanties ne sont pas systématiques.
Comparer le rattachement et le contrat pour enfant seul
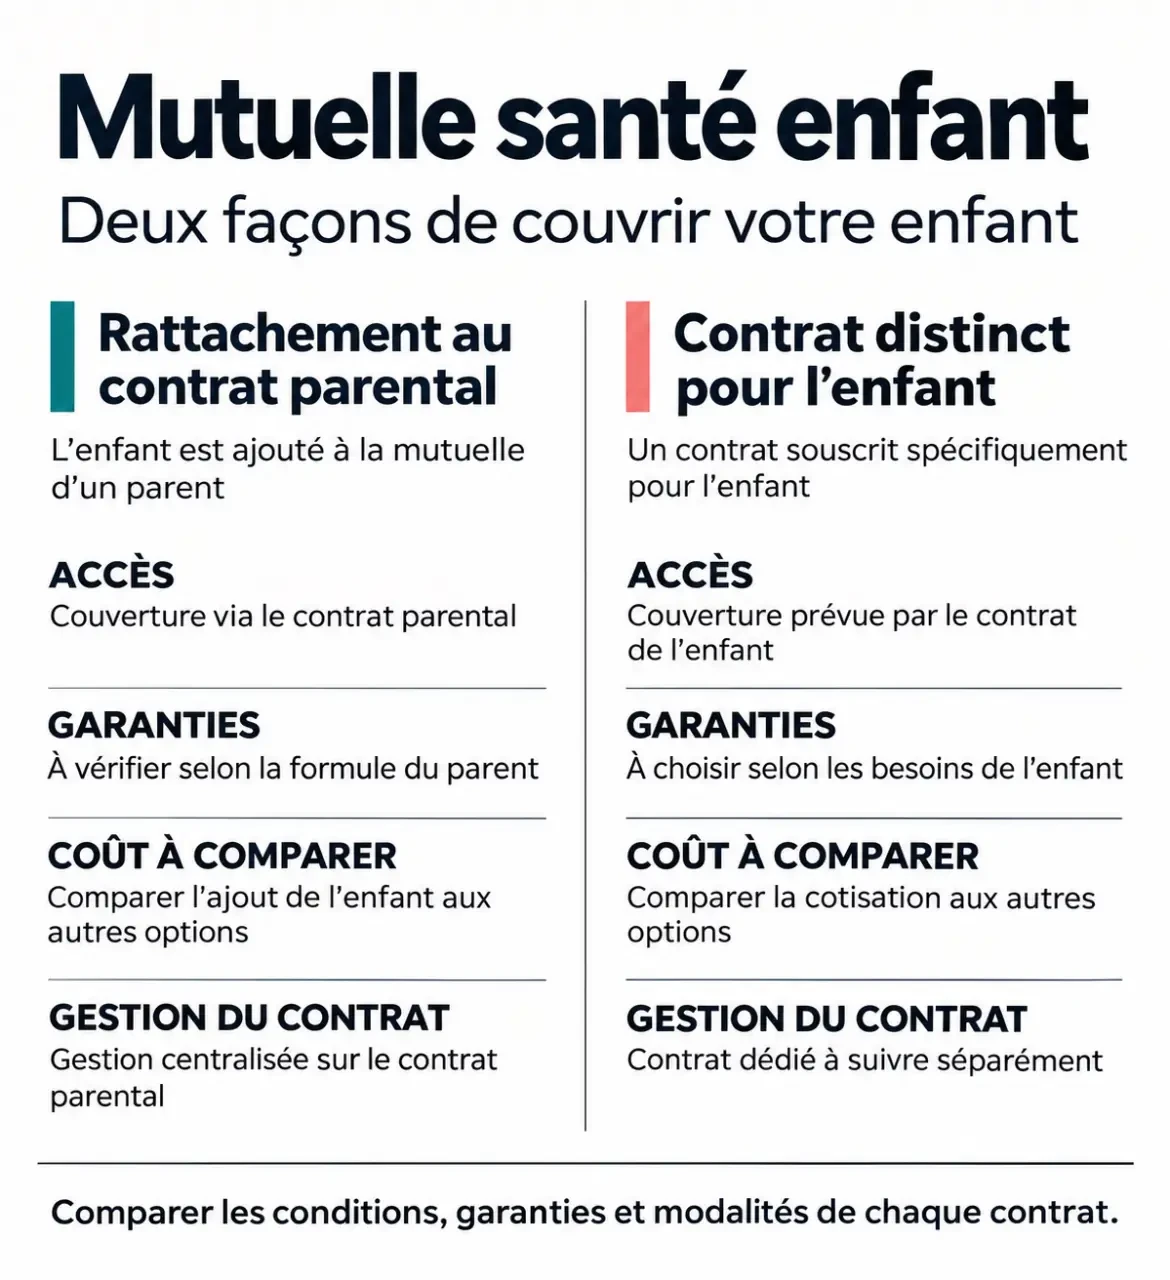
L’enfant peut être rattaché comme ayant droit à une complémentaire individuelle ou à une mutuelle d’entreprise, selon les conditions du contrat. Comme l’explique AG2R La Mondiale, ce rattachement lui donne accès aux garanties du contrat parental. Leur adéquation aux besoins de l’enfant reste donc à vérifier.
| Critère | Rattachement au contrat parental | Contrat distinct pour l’enfant |
|---|---|---|
| Accès | Dépend des conditions d’admission des ayants droit. | Dépend des offres acceptant un mineur seul. |
| Garanties | Celles prévues pour l’enfant dans le contrat existant. | Celles de la formule souscrite séparément. |
| Coût à comparer | Surcoût exact de l’ajout de l’enfant. | Cotisation du contrat et éventuels frais annoncés. |
| Gestion | Centralisée avec la couverture parentale. | Contrat et suivi des remboursements séparés. |
Une couverture dédiée mérite d’être étudiée lorsque les enfants ne sont pas admis par la mutuelle d’entreprise, lorsque leur rattachement coûte cher ou lorsque les garanties sont insuffisantes sur un poste important. Elle peut aussi répondre à l’absence de complémentaire parentale adaptée. Aucune de ces situations ne rend toutefois le contrat séparé automatiquement plus avantageux.
Un mineur peut être le seul assuré d’une offre qui le prévoit. Dans le fonctionnement décrit par Mutuelle Sphère Enfant, le parent ou représentant légal souscrit et gère le contrat ; l’enfant est l’assuré. L’adulte n’est pas lui-même couvert par cette souscription.
En cas de séparation, clarifiez qui gère le contrat, transmet les justificatifs et reçoit les remboursements. Une couverture indépendante peut faciliter certaines organisations, mais elle n’est pas indispensable du seul fait de la séparation. L’essentiel est de coordonner les démarches et d’éviter les dépenses couvertes deux fois sans intérêt réel.
Avant de signer, contrôler les dates et le coût réel
Une bonne garantie sur le papier n’est utile que si elle s’applique au moment des soins. Le délai de carence correspond à une période initiale pendant laquelle certaines prestations ne sont pas encore prises en charge. Demandez quelles garanties sont concernées et leur date d’ouverture exacte.
Considérez la souscription comme une fenêtre de calendrier : placez côte à côte la date d’effet du contrat, la fin d’une éventuelle carence et les rendez-vous déjà prévus. Un forfait orthodontique généreux peut perdre son intérêt immédiat si le traitement commence avant l’ouverture des droits. Faites confirmer par écrit la règle applicable aux soins programmés ou déjà engagés, sans retarder un soin nécessaire pour une question d’assurance.
Le tiers payant limite l’avance de frais sur les dépenses et auprès des professionnels concernés. Il ne signifie ni gratuité ni remboursement intégral. Vérifiez son étendue, les modalités d’utilisation et la transmission des décomptes entre l’Assurance maladie et la complémentaire.
Pour départager les devis, utilisez une même liste de soins et contrôlez :
- Le coût annuel supplémentaire pour couvrir l’enfant.
- Le remboursement estimé des consultations et soins prévus.
- Les plafonds, exclusions et limites de fréquence.
- La date d’effet, les carences et les formalités nécessaires.
- Les conditions de gestion lorsque plusieurs adultes suivent les dépenses.
Préparez les informations d’affiliation de l’enfant et demandez la liste exacte des justificatifs de rattachement ou de souscription. Choisissez ensuite la solution qui équilibre cotisation, reste à charge prévisible et protection face à une hospitalisation. Une formule ciblée et lisible vaut mieux qu’une accumulation de garanties dont les conditions restent floues.
- Mutuelle santé enfant : contrat parental ou couverture séparée, le choix se joue sur les garanties - 7 novembre 2026
- Crédit d’impôt travaux maison : ne confondez plus rénovation, adaptation et déduction - 7 novembre 2026
- Complément alimentaire grossesse : la bonne formule n’est pas la plus chargée - 6 novembre 2026
Articles qui pourraient vous intéresser :
 Formation de coach en nutrition : 4 piliers pour réussir sa reconversion professionnelle
 Commissure des lèvres fendues : reconnaître la perlèche, comprendre la cause et éviter les récidives
 Coup de soleil : 15 minutes d’eau tempérée, puis zéro réexposition
 Peut-on tomber enceinte sans éjaculation ? Précum, retrait et situations à risque