Crédit d’impôt travaux maison : ne confondez plus rénovation, adaptation et déduction
Publié par : Élise-Raphaëlle Cazalet — Rédactrice spécialisée en maison
Les travaux réalisés dans votre maison ne donnent pas automatiquement droit à un crédit d’impôt. Pour l’isolation ou le chauffage, les aides à la rénovation énergétique ont remplacé l’ancien CITE. L’adaptation du logement, la prévention des risques technologiques et les travaux d’un bien loué relèvent, eux, de règles distinctes. Le premier réflexe consiste donc à croiser l’usage du logement, la nature du chantier et l’année du paiement.
Dans votre maison, quel avantage pouvez-vous réellement obtenir ?
Si vous occupez votre maison, refaire la peinture, remplacer une cuisine ou réparer la toiture ne permet pas, à lui seul, de déduire la facture de vos revenus. Une dépense utile, voire indispensable, n’est pas nécessairement une dépense fiscalement éligible. Il faut qu’un dispositif précis la couvre.
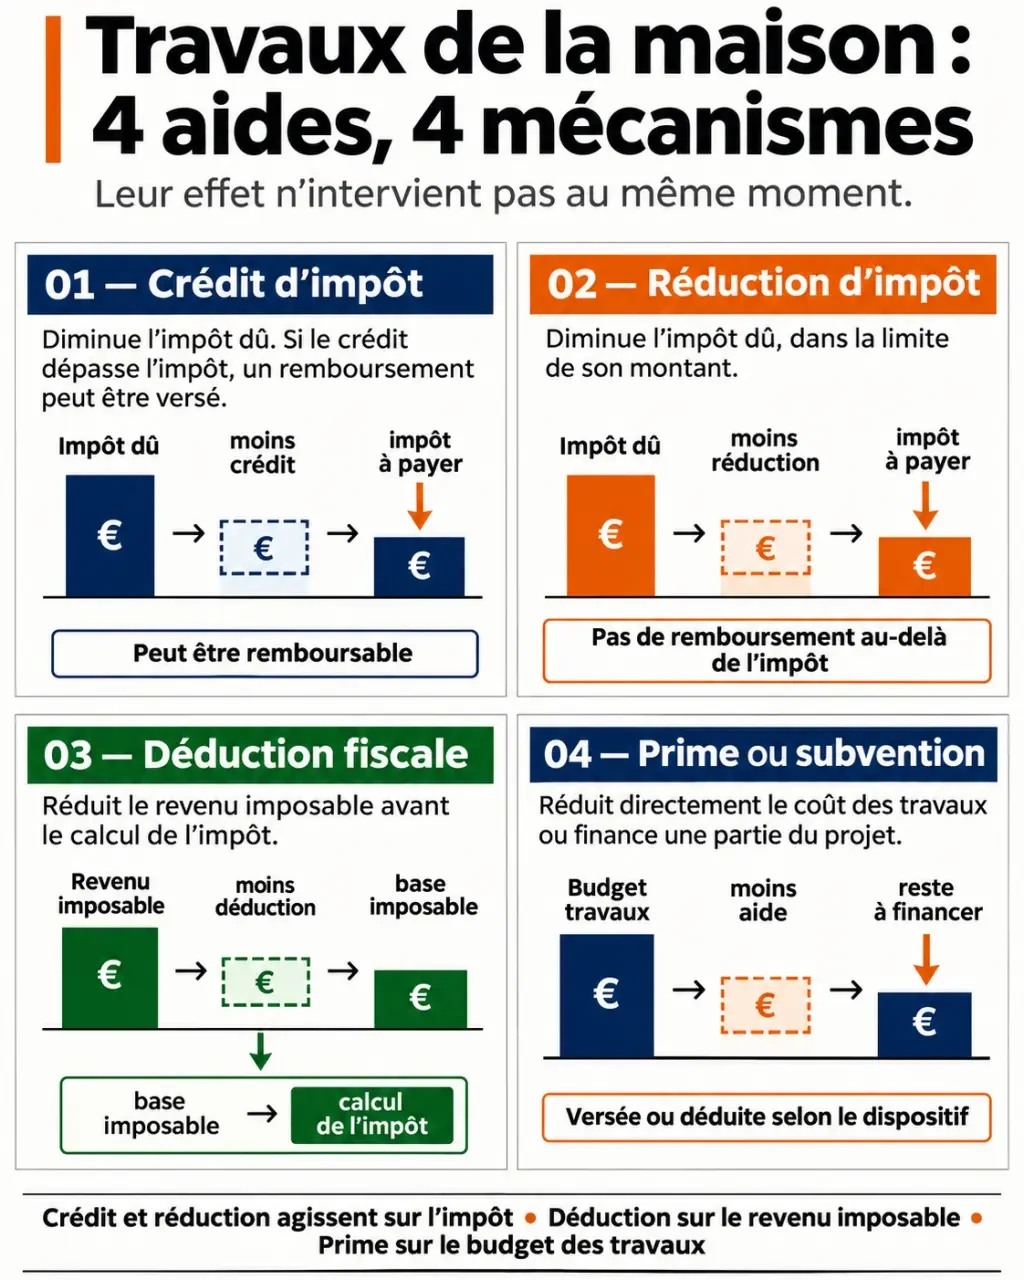
La distinction entre les mécanismes évite aussi de surestimer l’économie attendue.
| Mécanisme | Effet sur votre budget | Point de vigilance |
|---|---|---|
| Crédit d’impôt | Diminue l’impôt et peut donner lieu à remboursement de l’excédent. | Seules les dépenses expressément prévues sont retenues. |
| Réduction d’impôt | Diminue l’impôt dû. | L’excédent n’est généralement pas remboursé ; les reports dépendent du dispositif. |
| Déduction fiscale | Diminue le revenu imposable avant le calcul de l’impôt. | Une dépense déduite ne produit pas une économie du même montant. |
| Prime ou subvention | Finance une partie du chantier indépendamment du calcul de l’impôt. | Une demande préalable et des conditions particulières peuvent s’appliquer. |
Pour préparer votre budget, créez une colonne « date d’encaissement » à côté de chaque aide attendue. Une prime, un crédit d’impôt déclaré l’année suivante et une économie sur les revenus fonciers n’alimentent pas votre trésorerie au même moment. Ce petit échéancier révèle le besoin de financement entre l’acompte, le solde de l’entreprise et l’avantage effectivement reçu : le reste à charge final n’est pas la somme à avancer.
Isolation, fenêtres et chauffage : cherchez une aide, pas l’ancien CITE
Le crédit d’impôt pour la transition énergétique, ou CITE, appartient aux anciens dispositifs. MaPrimeRénov’ a pris progressivement le relais à partir de 2020. Une facture récente d’isolation ne doit donc pas être reportée dans une ancienne case fiscale au motif que ces travaux donnaient autrefois droit à un crédit.
Des équipements éligibles sous conditions
L’isolation des murs, de la toiture ou des fenêtres, certaines pompes à chaleur, les équipements solaires et certains appareils de chauffage au bois peuvent relever d’aides à la rénovation énergétique. La ventilation peut également être concernée selon le parcours. En revanche, toute chaudière et tout remplacement de fenêtres ne sont pas automatiquement financés : les performances techniques, le bouquet de travaux et les règles du dispositif comptent.
Le montant de MaPrimeRénov’ dépend notamment des ressources du ménage, du logement et du projet. Ne retenez pas un taux universel ni une ancienneté minimale identique pour tous les parcours. Vérifiez les conditions en vigueur auprès de France Rénov’ et sur le portail officiel MaPrimeRénov’ avant de vous engager.
RGE et dépôt du dossier : deux vérifications prioritaires
Le recours à une entreprise Reconnue garante de l’environnement est nécessaire pour de nombreuses aides énergétiques. Sa qualification doit correspondre aux travaux réalisés. Vérifiez aussi le calendrier de demande avant de signer définitivement ou de démarrer : un dossier déposé trop tard peut compromettre le financement.
MaPrimeRénov’, les certificats d’économies d’énergie, l’éco-prêt à taux zéro et la TVA réduite peuvent s’articuler sous conditions. Leur cumul n’autorise toutefois ni le financement illimité du chantier ni la déclaration fiscale de la totalité d’une facture déjà subventionnée.
Adaptation et risques technologiques : des crédits ciblés et datés
Ces deux catégories expliquent pourquoi l’expression « crédit d’impôt travaux maison » reste présente. Mais leurs périodes d’application doivent être vérifiées : les paramètres d’un ancien dispositif ne constituent pas une promesse pour un chantier à venir.
Adapter le logement à l’âge ou au handicap
Le crédit d’impôt pour certains équipements d’adaptation a prévu un taux de 25 %, avec un plafond de dépenses de 5 000 € pour une personne seule ou 10 000 € pour un couple soumis à imposition commune, apprécié sur cinq années consécutives. Ces montants ne suffisent pas à établir votre droit : l’année du paiement, les ressources et les critères de handicap ou de perte d’autonomie doivent être contrôlés dans la notice fiscale correspondante.
Une douche accessible, des barres de maintien ou des toilettes adaptées peuvent entrer dans un projet d’adaptation. Un monte-escalier ou des volets électriques ne deviennent pas éligibles par leur seule utilité : l’équipement doit correspondre à la liste du dispositif sollicité. Examinez aussi MaPrimeAdapt’, dont les conditions et les règles de cumul sont distinctes.
Les travaux imposés par un PPRT
Un plan de prévention des risques technologiques peut prescrire des travaux de protection dans certains logements. Le crédit prévu pour les dépenses concernées est de 40 %, dans la limite d’un plafond de 20 000 € par logement. Vérifiez impérativement la période légale applicable au paiement et le traitement des participations financières reçues. Habiter près d’un site industriel ne suffit pas : les travaux doivent répondre au cadre réglementaire prévu.
Maison louée : la déduction relève d’une autre logique
Pour une location nue imposée au régime réel, les dépenses d’entretien, de réparation et certaines dépenses d’amélioration peuvent être déduites des revenus fonciers. Une réfection de toiture ou une remise en état électrique peut ainsi recevoir un traitement différent de celui applicable à votre résidence principale.
Lorsque les charges dépassent les revenus fonciers, un déficit foncier peut apparaître. Son imputation dépend de conditions, de plafonds et de la nature des charges ; les intérêts d’emprunt suivent notamment des règles spécifiques. Au micro-foncier, les dépenses réelles ne sont pas déduites séparément.
La construction, la reconstruction et l’agrandissement sont en principe exclus des charges foncières déductibles. Attention aux chantiers mixtes : une rénovation liée indissociablement à une restructuration lourde mérite une analyse avant déclaration. La location meublée relève, elle, d’un autre régime comptable et fiscal.
Denormandie et Malraux sont encore différents : ils concernent des opérations locatives encadrées, non la rénovation ordinaire d’une maison occupée. Denormandie impose notamment des travaux représentant au moins 25 % du coût total de l’opération. Malraux vise certaines restaurations patrimoniales, avec des taux de 22 % ou 30 % selon le secteur et un plafond de dépenses de 400 000 € sur quatre ans, sous conditions.
Du devis à la déclaration : sécuriser les pièces et le calendrier
Avant de commander, faites préciser les caractéristiques techniques, les fournitures et la main-d’œuvre sur le devis. Un propriétaire, un locataire et un bailleur n’accèdent pas nécessairement aux mêmes dispositifs. Une résidence secondaire peut bénéficier de certains taux réduits de TVA sans être éligible aux aides réservées à la résidence principale.
- Identifiez le dispositif exact et sa période d’application, sans vous fier à une appellation commerciale.
- Vérifiez les plafonds déjà consommés, les ressources prises en compte et les aides à retrancher.
- Conservez les justificatifs : devis, facture détaillée, preuve de paiement, qualification requise et décisions d’attribution.
- Utilisez la bonne déclaration : le formulaire 2042 RICI concerne les crédits et réductions concernés ; les charges foncières relèvent généralement de la déclaration 2044 au régime réel.
Pour un crédit lié à des dépenses, le paiement définitif est généralement déterminant ; un acompte seul ne suffit pas nécessairement. Consultez la notice de l’année concernée sur impots.gouv.fr. Les factures ne sont habituellement pas jointes à la déclaration en ligne, mais doivent rester disponibles en cas de contrôle. Enfin, des matériaux achetés et posés vous-même ne donnent pas les mêmes droits qu’une prestation facturée par une entreprise.
Articles qui pourraient vous intéresser :
 Vmc bruit d’hélicoptère : causes, solutions et erreurs à éviter
 Lunch bag and lunch box : comment bien choisir et les associer au quotidien
 Broder un prénom à la main : 4 points techniques pour personnaliser vos textiles en 20 minutes
 Tapis puzzle en mousse : 3 critères techniques pour garantir la sécurité et le confort de bébé