Le budget familial évite les fins de mois difficiles en anticipant les dépenses annuelles
Publié par : Élise-Raphaëlle Cazalet — Rédactrice spécialisée en parentalité
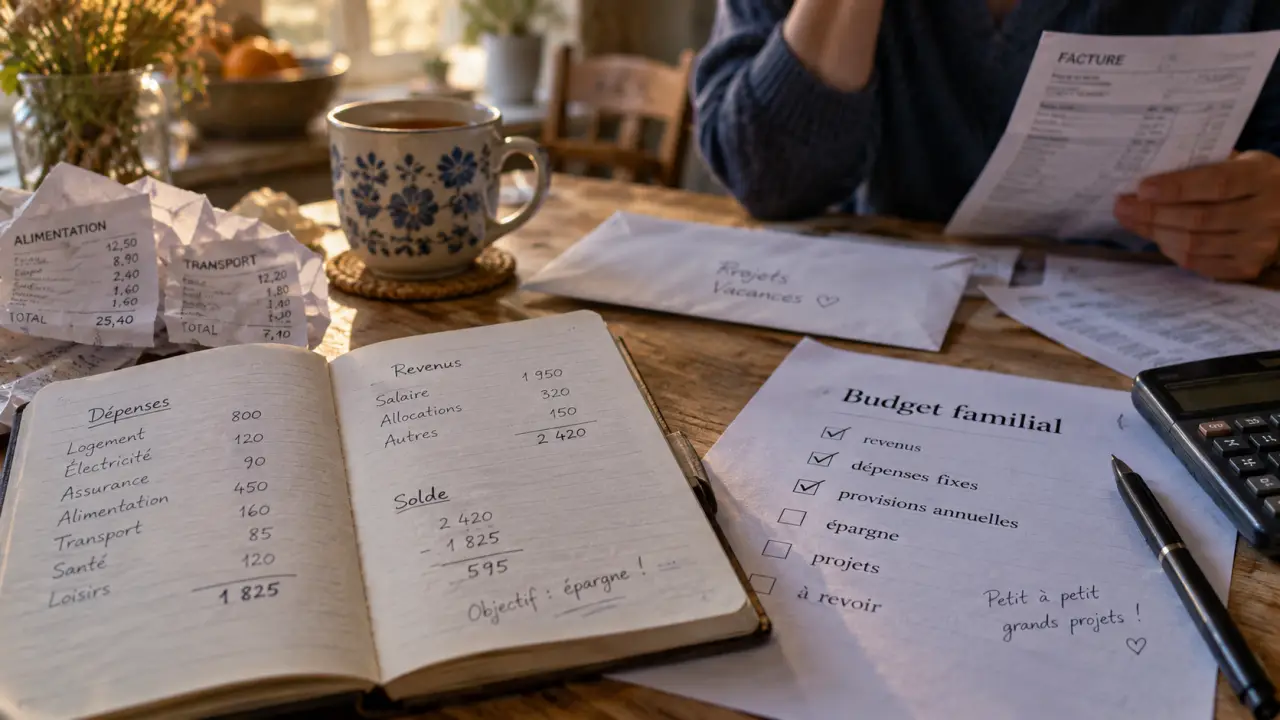
Un budget familial ne sert pas à se priver. Il permet de savoir, avant la fin du mois, ce que le foyer peut dépenser, épargner ou reporter. En réunissant les revenus, les charges obligatoires, les dépenses courantes et les échéances moins visibles, il transforme une impression floue en décisions concrètes. L’objectif est simple : éviter le découvert, limiter les tensions et garder une marge pour les projets comme pour les imprévus.
Un budget familial mesure l’équilibre réel du foyer
Le budget familial est un prévisionnel mensuel : il compare l’ensemble des ressources du ménage à l’ensemble de ses dépenses. Il peut être tenu par un couple, une famille monoparentale, une famille recomposée ou une personne qui gère seule les finances de son foyer. Il n’existe donc pas de budget type universel. La composition de la famille, le logement, les modes de garde, les crédits et la régularité des revenus modifient les priorités.
Calculateur de budget familial
Revenus mensuels
Dépenses fixes (mensuelles)
Dépenses variables (mensuelles)
Dépenses annuelles (à diviser par 12)
Le calcul de départ reste simple : revenus mensuels − dépenses mensuelles = solde mensuel. Un solde positif indique une capacité d’épargne ou une marge disponible. Un solde négatif signale qu’il faut ajuster le budget avant que les frais financiers ou le découvert ne s’installent. Le reste à vivre correspond à la somme disponible après les charges contraintes : logement, énergie, assurances, crédits, impôts et dépenses incontournables.
Partir des montants réellement reçus
Inscrivez les sommes qui arrivent effectivement sur les comptes : salaires nets, allocations, pensions, revenus locatifs, indemnités régulières et revenus complémentaires. Évitez de bâtir le budget sur un revenu brut, une prime incertaine ou une rentrée d’argent exceptionnelle. Pour un indépendant, un intérimaire ou un foyer aux revenus variables, retenez plutôt le niveau de revenu le plus bas habituellement encaissé. Les mois plus favorables peuvent ensuite servir à l’épargne, au remboursement des dettes ou aux dépenses à venir.
Classer les dépenses pour voir ce qui peut vraiment bouger
La qualité d’un budget dépend moins de l’outil choisi que du classement des opérations. Une dépense fixe n’est pas forcément indispensable, et une dépense variable n’est pas forcément superflue. Cette distinction aide surtout à repérer ce qui doit être payé, ce qui peut être ajusté et ce qui doit être anticipé.
| Type de dépense | Exemples | Réflexe budgétaire |
|---|---|---|
| Dépenses fixes | Loyer ou crédit immobilier, assurances, abonnements, remboursements de crédits, garde d’enfants | Prévoir le montant intégral dès le début du mois. |
| Dépenses variables | Courses, carburant, vêtements, santé, sorties, restaurants, loisirs | Fixer une enveloppe et suivre les écarts chaque semaine. |
| Dépenses exceptionnelles ou annualisées | Vacances, rentrée scolaire, réparations, cotisations, cadeaux, entretien du véhicule | Diviser le coût attendu par 12 et mettre la somme de côté chaque mois. |
L’annualisation, une protection contre les mauvaises surprises prévisibles
Les dépenses qui semblent surgir ont souvent une échéance connue : assurance payée en une fois, contrôle du véhicule, fournitures de rentrée, anniversaire, vacances ou entretien de chaudière. Au lieu de les traiter comme des accidents, créez une ligne « provisions annuelles ». Si une dépense estimée à 600 euros revient une fois par an, réserver 50 euros par mois en lisse l’impact. Cette logique est particulièrement utile lorsque le compte courant paraît confortable pendant plusieurs mois, puis se vide à l’approche d’une échéance.
Prioriser avant de chercher à économiser
Dans un budget tendu, commencez par sécuriser le logement, l’alimentation, l’énergie, les assurances, les transports nécessaires et les remboursements dus. Les dettes à taux élevé méritent une attention prioritaire, car elles réduisent durablement le revenu disponible. Examinez ensuite les dépenses discrétionnaires : abonnements peu utilisés, achats impulsifs, services en doublon ou loisirs mal calibrés. L’objectif n’est pas de supprimer tout plaisir, mais de choisir les dépenses qui comptent pour la famille.
Construire un budget mensuel utilisable en moins d’une heure
Commencez par relever les trois derniers mois de relevés de compte et de factures. Cette période limite les oublis et donne une moyenne plus réaliste pour les courses, les transports ou les dépenses de santé. Rassemblez ensuite les montants dans un tableau, sans chercher d’emblée une précision parfaite. Le budget devient plus fiable au fil des ajustements.
Un exemple de tableau de budget familial
| Rubrique | Prévu | Réel | Écart |
|---|---|---|---|
| Revenus du foyer | À compléter | À compléter | Réel − prévu |
| Charges fixes et crédits | À compléter | À compléter | Réel − prévu |
| Vie courante et dépenses variables | À compléter | À compléter | Réel − prévu |
| Provisions annuelles et imprévus | À compléter | À compléter | Réel − prévu |
| Épargne et projets | À compléter | À compléter | Réel − prévu |
| Solde final | Revenus − dépenses | Revenus − dépenses | À analyser |
Le budget prévisionnel indique ce que vous souhaitez faire ; la colonne « réel » montre ce qui s’est passé. L’écart n’est pas un échec : il révèle un poste sous-estimé, une hausse ponctuelle ou une habitude à revoir. Si le solde reste positif, décidez à l’avance de son usage : fonds d’urgence, remboursement accéléré d’un crédit, vacances ou projet familial.
Suivre le budget sans en faire une contrainte quotidienne
Une vérification courte chaque semaine suffit souvent à éviter les dérapages. Contrôlez les prélèvements à venir, les dépenses variables déjà engagées et le solde disponible par rapport aux jours restants. Un rendez-vous mensuel, à date fixe, permet ensuite de mettre à jour les montants, de préparer le mois suivant et de décider des virements vers l’épargne.
Choisir l’outil adapté au foyer
- Tableau Excel, Google Sheets ou Numbers : idéal pour personnaliser les catégories, partager le suivi et conserver l’historique.
- Calculateur de budget simple : pratique pour établir une première estimation, notamment lorsque certaines dépenses sont hebdomadaires ou mensuelles.
- Application de gestion budgétaire : utile pour recevoir des notifications, catégoriser les transactions et suivre plusieurs comptes, à condition de vérifier les autorisations demandées et les règles de confidentialité.
- Méthode des enveloppes : pertinente pour les catégories sensibles, comme les courses, les loisirs ou les achats personnels. Une somme définie est attribuée à chaque poste.
Le meilleur outil est celui qui sera consulté. Un simple tableau partagé vaut mieux qu’une application sophistiquée abandonnée après deux semaines. Les budgets types de l’UNAF peuvent aussi servir de point de comparaison selon la composition du foyer, sans remplacer vos propres relevés.
Faire du budget un accord familial plutôt qu’un sujet de conflit
La gestion budgétaire devient plus sereine lorsque les adultes concernés voient les mêmes chiffres et partagent les priorités. Parlez des dépenses importantes avant l’achat, définissez une marge personnelle pour chacun et choisissez ensemble un ou deux objectifs visibles : constituer un fonds d’urgence, financer les vacances, préparer la rentrée ou réduire une dette. Cette organisation évite que le budget soit vécu comme le contrôle d’une personne sur l’autre.
Les enfants et les adolescents peuvent aussi être associés de façon adaptée : comparer le prix de deux produits, prévoir une sortie ou comprendre qu’un achat implique parfois de renoncer à un autre. Cette éducation financière concrète donne du sens aux arbitrages familiaux sans leur faire porter la responsabilité des difficultés du foyer.
Révisez enfin le budget à chaque changement significatif : naissance, déménagement, séparation, perte d’emploi, hausse de revenus, nouvelle mensualité ou modification de garde alternée. Un budget familial équilibré n’est pas figé. C’est un repère ajusté à la réalité du ménage, qui aide à absorber les périodes moins confortables.


