Agenda ou cahier pour budget familial : choisir sans payer pour des pages inutiles
Publié par : Élise-Raphaëlle Cazalet — Rédactrice spécialisée en maison
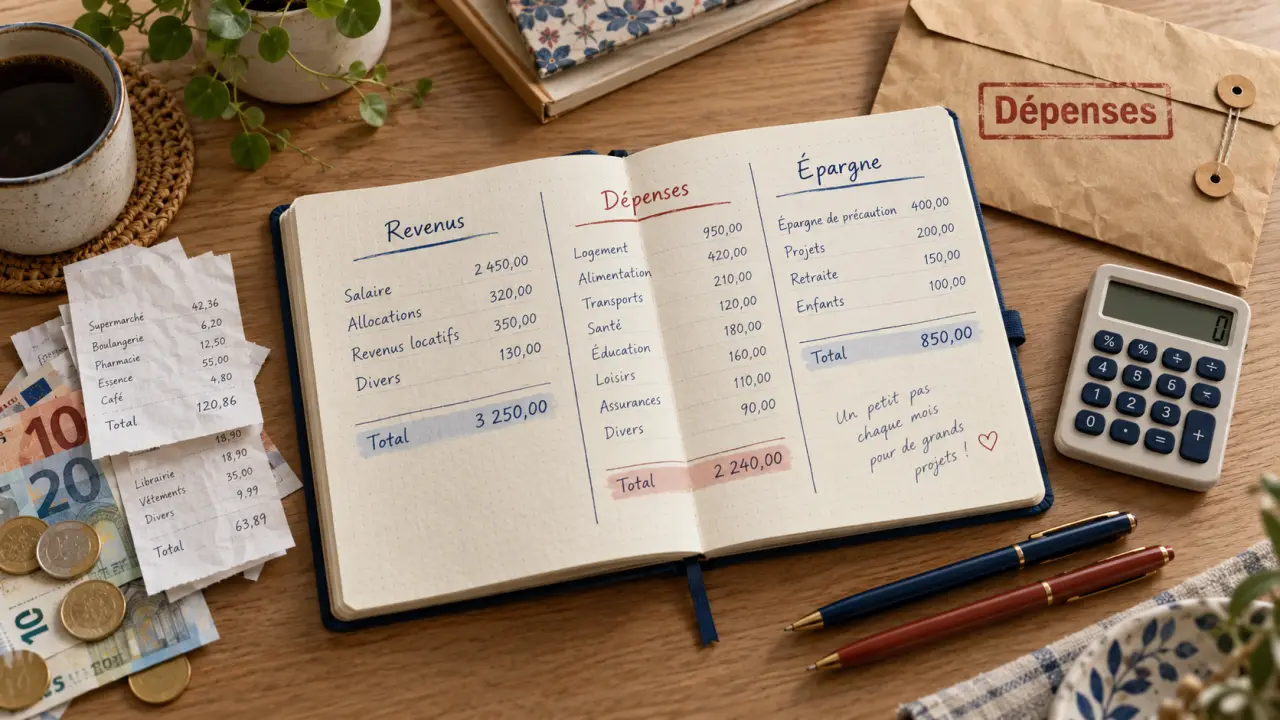
Pour tenir les comptes du foyer, mieux vaut un cahier simple rempli régulièrement qu’un agenda sophistiqué abandonné après quelques pages. Le bon support doit permettre de prévoir les charges, de suivre les dépenses et de voir ce qui reste réellement disponible. Entre carnet de comptes, budget planner et classeur à enveloppes, le choix dépend surtout de votre manière de payer et du temps que vous souhaitez consacrer au suivi.
Choisir un format adapté à votre quotidien
Un agenda familial organise les rendez-vous et les activités. Un agenda de budget familial ajoute des tableaux consacrés à l’argent : recettes, dépenses, échéances et bilans. Vérifiez ces pages intérieures avant l’achat : une petite rubrique « budget » ne remplace pas toujours un véritable suivi mensuel.
Pour débuter : un carnet mensuel guidé
Privilégiez une double page lisible avec revenus, charges, dépenses courantes et solde. Des catégories déjà proposées évitent de construire toute la méthode. Un modèle non daté permet de commencer à tout moment et de reprendre après une interruption sans perdre des pages. Le format mini convient aux notes en déplacement, mais peut devenir étroit si plusieurs personnes alimentent les comptes.
Pour personnaliser : Kakeibo, Bullet Journal ou enveloppes
Le Kakeibo associe tenue des comptes et réflexion sur les achats : il convient si vous souhaitez comprendre vos habitudes plutôt que simplement additionner des montants. Le Bullet Journal offre davantage de liberté, mais demande de préparer les tableaux. Le classeur à enveloppes matérialise les limites de dépenses en espèces, par exemple pour les courses ou les loisirs.
Avec des paiements majoritairement par carte, des enveloppes de suivi peuvent rester utiles, mais elles ne représentent pas nécessairement de l’argent liquide disponible. Le carnet complète l’application bancaire ; il ne remplace pas la vérification du compte.
Comparer les références, les prix et la durée utile
Ces références constituent des pistes de comparaison, sans classement universel. Les prix ci-dessous sont des tarifs de départ mentionnés par Radins, à recontrôler avant commande : ils ne constituent pas une garantie de prix actuel. Vérifiez également l’édition, les frais de livraison et le contenu exact des pages.
| Référence | Prix indiqué | Repère concret | Usage à privilégier |
|---|---|---|---|
| Budget familial Mémoniak | À partir de 13,99 € | Format annoncé : 17,4 x 21,3 cm | Comparer pour un suivi familial structuré |
| Mon mini budget ultra simple Mémoniak | À partir de 11,99 € | Version mini | Privilégier un support peu encombrant |
| Mon Budget Planner avec Blackgirlboss | À partir de 12,99 € | Présentation sous forme de planner | Examiner la place réservée aux objectifs |
| Budget Planner, livre journal de tenue de compte | À partir de 17,99 € | Support de tenue des comptes | Vérifier le nombre de lignes de saisie |
| Classeur Budget Planner | À partir de 10,78 € | Organisation en classeur | Vérifier les enveloppes et recharges incluses |
| Top budget familial | À partir de 9,99 € | 12 mois et 10 défis budget épargne | Associer suivi et objectifs motivants |
Le carnet de budget Exacompta mérite aussi une comparaison si vous recherchez une grande surface d’écriture : le modèle décrit couvre 24 mois et mesure 27 x 24,5 cm. Son encombrement le destine davantage à un bureau qu’à un petit sac. Le cahier Objectif budget, sur 12 semaines, correspond plutôt à un accompagnement court qu’à une année de comptes.
Pour Mémoniak, la fiche Fnac de l’édition 2027 annonce une couverture de septembre 2026 à décembre 2027. La note affichée de 4,5 sur 5 repose sur 3 avis : c’est un indice limité, pas une preuve suffisante de qualité. Une longue période couverte n’est avantageuse que si les mois correspondent à votre utilisation.
Vérifier les pages qui évitent les oublis coûteux
Avant de choisir un cahier pour faire votre budget familial, cherchez un aperçu des pages intérieures. L’esthétique compte moins que la place pour écrire et la distinction entre montants prévus, montants payés et paiements en attente.
- Revenus : salaires, prestations et autres entrées, avec leur date de réception.
- Dépenses fixes : logement, assurances, abonnements et échéances de crédit.
- Dépenses courantes : alimentation, transport, santé et loisirs.
- Dépenses occasionnelles : entretien, rentrée scolaire, cadeaux et vacances.
- Épargne : réserve pour imprévus et projets identifiés séparément.
- Remboursements : montant avancé, somme attendue et date de réception, notamment pour la santé.
Les dépenses ont aussi une ombre : les sommes déjà engagées mais encore invisibles sur le relevé bancaire. Un chèque non encaissé ou une carte à débit différé peuvent donner l’impression d’un solde confortable. Réservez une colonne « engagé, non débité » pour ces opérations. Cette petite zone rend visible l’argent qui semble disponible, mais ne l’est plus.
Notez pour chaque opération la date, le motif, la catégorie, le montant et le moyen de paiement. Attention aux doubles comptes : un retrait alimente votre réserve d’espèces ; ce sont ensuite les achats en liquide qui constituent les dépenses. De même, un virement entre vos propres comptes n’est pas un nouveau revenu.
Installer une routine qui tient au-delà du premier mois
Un carnet ne crée pas de marge financière à lui seul. Son intérêt est de rendre les arbitrages plus clairs et d’anticiper les tensions de trésorerie. Une routine courte et partagée suffit souvent mieux qu’une saisie exhaustive difficile à maintenir.
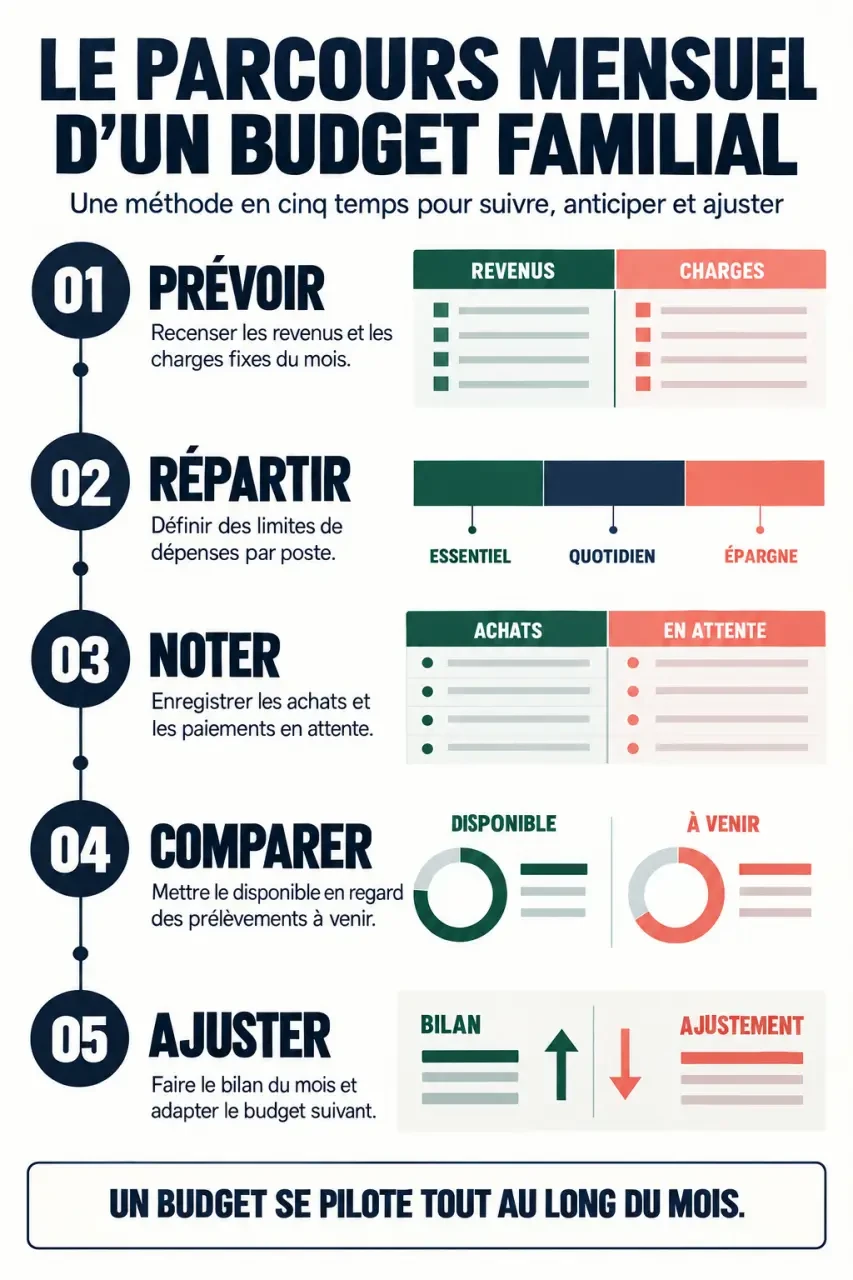
- Prévoir : inscrivez les revenus attendus, les charges et leurs échéances avant le début du mois.
- Répartir : attribuez une limite réaliste aux dépenses courantes et prévoyez les dépenses occasionnelles connues.
- Noter : reportez régulièrement les achats depuis les tickets et l’application bancaire, en conservant les paiements en attente.
- Comparer : faites un point hebdomadaire sur le montant encore disponible et les prélèvements à venir.
- Ajuster : terminez le mois par un bilan et modifiez les prévisions du suivant sans chercher à masquer les écarts.
Avec des revenus irréguliers, distinguez les recettes certaines des recettes espérées et n’engagez pas une dépense sur un encaissement incertain. Pour un couple aux comptes séparés, ajoutez une colonne « payé par » et identifiez les dépenses communes. Un remboursement entre partenaires ne doit pas être compté comme une seconde dépense du foyer.
Avant l’achat, contrôlez enfin l’ouverture à plat, la lisibilité, le nombre de lignes et la présence de bilans mensuels ou annuels. Comparez le coût par mois réellement utilisable, accessoires compris. Choisissez le support le plus simple qui couvre vos besoins, puis gardez-le dans un endroit accessible aux personnes concernées, sans y inscrire de mots de passe ni de coordonnées bancaires complètes.
- Agenda ou cahier pour budget familial : choisir sans payer pour des pages inutiles - 23 octobre 2026
- La position de sommeil de bébé ne révèle pas son caractère, mais certains signes méritent attention - 22 octobre 2026
- Le sommeil de bébé évolue par étapes, du rythme ultradien aux siestes espacées - 21 octobre 2026
Articles qui pourraient vous intéresser :
 Plan de travail en dekton : prix, avantages, limites et conseils essentiels
 Spot en bois : idées, installation et erreurs à éviter pour un éclairage réussi
 Déstockage de valises : jusqu’à -75% pour s’équiper comme un pro sans se ruiner
 Feuille de compte mensuelle à imprimer en PDF, vierge, par catégorie ou pré-remplie : le bon modèle selon votre budget